La Secretaría de Administración y Finanzas de la Ciudad de México mantiene vigente el programa “Sin Papel es Más Fácil”, una iniciativa que busca facilitar la consulta y recepción de boletas digitales para diversos impuestos y derechos, al mismo tiempo que contribuye al cuidado del medio ambiente mediante la reducción del uso de papel.
La Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS) continúa siendo una de las estrategias más utilizadas por trabajadores que desean incrementar el monto de su futura pensión. Sin embargo, una de las dudas más frecuentes entre quienes están por incorporarse es si realmente vale la pena actualizar el salario base de cotización cada año o mantener el mismo salario durante todo el periodo de aportaciones.
Miles de personas jubiladas y pensionadas del Instituto Mexicano del Seguro Social (IMSS) ya comenzaron a prepararse para el inicio de agosto y una de las preguntas más frecuentes es: ¿cuándo llegará el depósito de la pensión correspondiente al mes de agosto de 2026?
En un momento en el que millones de mexicanos buscan una alternativa segura para guardar su dinero y administrar mejor sus finanzas, el Banco del Bienestar mantiene disponible su CuentaAhorro, un producto financiero dirigido a personas mayores de edad que desean comenzar a ahorrar de forma sencilla y con un monto de apertura accesible.
Miles de trabajadores y jubilados en México se preguntan por qué una persona pensionada por el Instituto Mexicano del Seguro Social (IMSS) puede alcanzar un monto mayor que una persona pensionada por el Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado (ISSSTE), aun cuando ambas instituciones forman parte del sistema de seguridad social del país.
Regla 50/30/20: El método que está ayudando a miles de personas a ahorrar más dinero y mejorar sus finanzas en 2026
La educación financiera se ha convertido en una de las principales preocupaciones de millones de familias, especialmente en un contexto donde el aumento en el costo de vida obliga a administrar cada peso con mayor inteligencia. Entre las estrategias más recomendadas por especialistas en finanzas personales destaca la conocida regla 50/30/20, un método sencillo que permite organizar los ingresos mensuales sin necesidad de conocimientos avanzados en economía.
Durante 2026, esta metodología continúa siendo una de las herramientas más utilizadas por personas que desean salir de deudas, comenzar un fondo de emergencia o simplemente tener un mayor control de su dinero. Su principal ventaja es que ofrece una estructura clara para distribuir los ingresos de manera equilibrada entre las necesidades básicas, los gastos personales y el ahorro.
La regla consiste en dividir el ingreso neto mensual —es decir, el dinero que realmente llega después de impuestos y descuentos— en tres grandes categorías:
50 % para necesidades esenciales.
30 % para gastos personales o estilo de vida.
20 % destinado al ahorro e inversión.
Aunque parece una fórmula sencilla, expertos en educación financiera señalan que su aplicación constante puede marcar una diferencia significativa en la estabilidad económica de cualquier hogar.
¿Qué incluye el 50 % destinado a necesidades?
La primera mitad del ingreso debe utilizarse para cubrir todos aquellos gastos indispensables para vivir. Son obligaciones que, en la mayoría de los casos, no pueden eliminarse.
Entre ellos destacan:
Pago de renta o hipoteca.
Alimentación.
Servicios básicos como agua, electricidad, gas e internet.
Transporte.
Seguro médico.
Medicamentos.
Educación obligatoria.
Pago mínimo de créditos indispensables.
El objetivo es que estos gastos no superen la mitad del ingreso mensual. Si representan un porcentaje mayor, los especialistas recomiendan analizar alternativas para reducir costos, renegociar deudas o buscar fuentes adicionales de ingresos.
El 30 % se destina a calidad de vida
La segunda parte del presupuesto está destinada a los llamados gastos discrecionales. No son indispensables para sobrevivir, pero sí ayudan a disfrutar de una mejor calidad de vida.
Dentro de este apartado pueden incluirse:
Restaurantes.
Cafeterías.
Viajes.
Entretenimiento.
Plataformas de streaming.
Compras de ropa.
Gimnasios.
Hobbies.
Tecnología.
Salidas con amigos.
Uno de los errores más comunes es confundir estos gastos con necesidades básicas. Por ejemplo, comprar un teléfono nuevo cuando el anterior funciona correctamente generalmente entra dentro del 30 %, no del 50 %.
El ahorro representa el 20 %
La parte más importante de esta metodología es reservar al menos el 20 % del ingreso para construir estabilidad financiera.
Este dinero puede utilizarse para:
Crear un fondo de emergencia.
Ahorrar para el retiro.
Invertir.
Pagar deudas anticipadamente.
Ahorrar para comprar una vivienda.
Financiar estudios.
Crear un patrimonio.
Especialistas recomiendan automatizar este ahorro para evitar gastar primero y ahorrar únicamente lo que sobra.
Una estrategia muy utilizada consiste en programar una transferencia automática hacia una cuenta de ahorro el mismo día en que se recibe el salario.
Un ejemplo práctico
Supongamos que una persona recibe un ingreso mensual de 20,000 pesos.
La distribución quedaría así:
10,000 pesos (50 %) para necesidades.
6,000 pesos (30 %) para gastos personales.
4,000 pesos (20 %) para ahorro e inversión.
Con esta organización es posible mantener un equilibrio financiero sin dejar de disfrutar parte del dinero ganado.
¿Qué pasa si no se puede ahorrar el 20 %?
No todas las personas tienen las mismas condiciones económicas.
Especialistas reconocen que algunas familias destinan hasta el 70 % u 80 % de sus ingresos únicamente para cubrir necesidades básicas.
En esos casos recomiendan comenzar con pequeños porcentajes.
Ahorrar incluso el 5 % mensual representa un avance importante.
Lo fundamental es crear el hábito del ahorro constante y aumentarlo conforme mejoren los ingresos.
¿Por qué funciona este método?
La regla 50/30/20 ha ganado popularidad porque elimina la complejidad de elaborar presupuestos demasiado detallados.
En lugar de controlar cientos de categorías, únicamente se administran tres grandes grupos de gastos.
Esto facilita que las personas mantengan disciplina financiera durante largos periodos.
Diversos asesores financieros consideran que la simplicidad es una de las principales razones por las que esta estrategia tiene buenos resultados.
Beneficios para las familias
Aplicar correctamente esta metodología puede generar diversas ventajas:
Mayor control del dinero.
Reducción del estrés financiero.
Menor dependencia de créditos.
Formación de un fondo de emergencia.
Mejor capacidad para enfrentar gastos inesperados.
Incremento del patrimonio.
Posibilidad de realizar inversiones.
Además, fomenta hábitos saludables relacionados con el consumo responsable.
¿Es una regla obligatoria?
No.
La regla 50/30/20 es una guía general que puede adaptarse según la realidad económica de cada persona.
Por ejemplo, quienes viven en ciudades donde el costo de vivienda es muy elevado podrían terminar utilizando un mayor porcentaje para necesidades.
En cambio, personas con ingresos altos podrían ahorrar mucho más del 20 %.
Lo importante es mantener un equilibrio y evitar que los gastos personales afecten la capacidad de ahorrar.
Recomendaciones para comenzar
Los especialistas sugieren seguir algunos pasos sencillos:
Calcular el ingreso neto mensual.
Registrar todos los gastos.
Clasificarlos en necesidades, deseos y ahorro.
Identificar gastos innecesarios.
Ajustar el presupuesto.
Revisar las finanzas cada mes.
Mantener disciplina.
También es recomendable utilizar aplicaciones móviles o herramientas digitales que permitan dar seguimiento a los gastos diarios.
Una estrategia vigente para 2026
En un entorno económico donde la inflación, el aumento en los precios de diversos productos y la necesidad de construir estabilidad financiera son temas de gran relevancia, la regla 50/30/20 continúa posicionándose como una de las metodologías más eficaces para administrar el dinero.
Su éxito radica en que no exige conocimientos especializados y puede aplicarse tanto por estudiantes como por trabajadores, emprendedores, profesionistas o familias completas.
Aunque no existe una fórmula única para alcanzar la libertad financiera, comenzar con un presupuesto claro representa uno de los primeros pasos para lograr metas como comprar una vivienda, iniciar un negocio, viajar o disfrutar de un retiro más tranquilo.
Los expertos coinciden en que el secreto no está únicamente en cuánto dinero se gana, sino en cómo se administra. En ese sentido, la regla 50/30/20 sigue siendo una herramienta práctica, flexible y fácil de implementar para quienes buscan mejorar su salud financiera durante 2026 y en los próximos años.
Fuentes de información
Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF)
Banco de México
Comisión Nacional Bancaria y de Valores (CNBV)
Organización para la Cooperación y el Desarrollo Económicos
Consumer Financial Protection Bureau
Palabras clave
finanzas, ahorro, presupuesto, ingresos, dinero, economía, inversión, gastos, patrimonio, deudas, educación, finanzaspersonales, bienestar, familia, ingresos, consumo, estabilidad, emergencias, crédito, administración
Afores heredadas: SCJN frena cobro de impuestos y abre un nuevo debate sobre las herencias en México
La discusión sobre si los recursos de una Afore heredada deben pagar Impuesto Sobre la Renta (ISR) volvió a colocarse en el centro del debate nacional luego de que la Suprema Corte de Justicia de la Nación (SCJN) rechazara un proyecto que proponía gravar esos recursos cuando son entregados a los beneficiarios de un trabajador fallecido. La decisión representa un alivio para miles de familias mexicanas, aunque el tema todavía no está completamente cerrado, ya que la Corte deberá elaborar un nuevo proyecto con base en el criterio mayoritario.
Una de las dudas más frecuentes entre los mexicanos es si recibir una casa en herencia obliga a pagar impuestos al Servicio de Administración Tributaria (SAT). La respuesta corta es no, pero eso no significa que el trámite sea completamente gratuito.
### **AFORE 2026: el tipo de Ahorro Voluntario que elijas puede hacerte ganar más dinero; conoce cuál te conviene según tus metas**
Ahorrar para el retiro es una de las decisiones financieras más importantes que puede tomar cualquier trabajador en México. Sin embargo, muchas personas desconocen que no todos los depósitos que realizan en su AFORE funcionan de la misma manera. Dependiendo del objetivo que tengas, existen diferentes modalidades de Ahorro Voluntario que ofrecen ventajas específicas, desde disponer de tu dinero en poco tiempo hasta obtener beneficios fiscales y aumentar significativamente el monto de tu futura pensión.
De acuerdo con la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR), el Ahorro Voluntario es una aportación adicional que cualquier trabajador puede realizar a su cuenta individual, independientemente de si cotiza al IMSS, ISSSTE o incluso trabaja de manera independiente. Estas aportaciones se invierten para generar rendimientos, permitiendo que el dinero crezca con el paso del tiempo. ([Gobierno de México][1])
## ¿Qué es el Ahorro Voluntario?
El Ahorro Voluntario consiste en depósitos adicionales a las aportaciones obligatorias que realizan el trabajador, el patrón y el Gobierno. La principal ventaja es que tú decides cuánto ahorrar, cuándo hacerlo y con qué frecuencia.
No existe un monto obligatorio para comenzar. Muchas AFORE permiten realizar aportaciones desde cantidades muy pequeñas, lo que facilita que cualquier persona pueda empezar a construir un patrimonio para el futuro. Además, estos recursos generan rendimientos al invertirse en las Siefores, los fondos de inversión administrados por las AFORE. ([Gobierno de México][1])
## Los cuatro tipos de Ahorro Voluntario que debes conocer
La CONSAR identifica cuatro modalidades principales de ahorro, cada una diseñada para diferentes necesidades financieras.
### 1. Ahorro Voluntario a Corto Plazo
Es ideal para quienes desean crear un fondo para emergencias o alcanzar metas cercanas.
Entre sus principales características destacan:
* Puedes realizar depósitos cuando quieras.
* El dinero permanece invertido a corto plazo.
* No cuenta con beneficios fiscales.
* Es posible disponer de los recursos prácticamente de manera inmediata, considerando los tiempos operativos de cada AFORE para la desinversión. ([Gobierno de México][2])
Este esquema resulta conveniente para quienes desean mantener su dinero generando rendimientos sin perder liquidez.
### 2. Aportaciones Voluntarias de Largo Plazo
Esta modalidad está pensada para quienes desean hacer crecer su patrimonio durante varios años.
Las aportaciones deben permanecer invertidas al menos cinco años para acceder a los beneficios fiscales establecidos por la legislación vigente.
Entre mayor sea el tiempo que permanezca el dinero invertido, mayores posibilidades existen de obtener mejores rendimientos gracias al interés compuesto. ([Gobierno de México][2])
### 3. Aportaciones Complementarias de Retiro
Este tipo de ahorro está dirigido a fortalecer la pensión.
Las aportaciones permanecen invertidas hasta que el trabajador tenga derecho a retirar los recursos destinados para su retiro, generalmente al cumplir los requisitos de jubilación.
Además, ofrecen beneficios fiscales y permiten incrementar el monto disponible al momento de pensionarse. ([Gobierno de México][2])
### 4. Perspectiva de Inversión a Largo Plazo
Es otra alternativa enfocada en el retiro y también brinda incentivos fiscales.
Su principal objetivo es complementar el ahorro pensionario mediante aportaciones adicionales que permanecen invertidas hasta los 65 años para aprovechar los beneficios previstos por la legislación fiscal. ([Gobierno de México][2])
## ¿Cuál conviene más?
La respuesta depende completamente de tus objetivos.
Si buscas disponer del dinero en cualquier momento, el ahorro de corto plazo suele ser la opción más flexible.
Si tu intención es reducir impuestos y aumentar el capital para el retiro, las modalidades de largo plazo y las aportaciones complementarias ofrecen ventajas importantes.
Especialistas financieros recomiendan comenzar a ahorrar lo antes posible, ya que el tiempo es uno de los factores que más influye en el crecimiento del patrimonio gracias a los rendimientos acumulados.
## ¿Quién puede realizar Ahorro Voluntario?
Prácticamente cualquier persona puede hacerlo.
Entre ellas se encuentran:
* Trabajadores afiliados al IMSS.
* Trabajadores del ISSSTE.
* Personas independientes.
* Trabajadores por cuenta propia.
No importa si actualmente tienes empleo formal o no; puedes abrir una cuenta AFORE y comenzar a realizar aportaciones voluntarias conforme a tus posibilidades. ([Gobierno de México][1])
## ¿Dónde puedes hacer tus aportaciones?
Actualmente existen múltiples opciones para ahorrar:
* Aplicaciones móviles de las AFORE.
* AforeMóvil.
* Transferencias electrónicas.
* Bancos.
* Tiendas de conveniencia y establecimientos autorizados.
* Domiciliación bancaria para realizar depósitos automáticos. ([Gobierno de México][1])
## Un hábito que puede marcar la diferencia
Aunque muchas personas consideran que ahorrar para el retiro puede esperar, los especialistas coinciden en que comenzar desde edades tempranas permite acumular un patrimonio considerablemente mayor.
Incluso pequeñas aportaciones realizadas de forma constante pueden generar una diferencia importante al momento de jubilarse, debido a los rendimientos obtenidos durante décadas de inversión.
Por ello, antes de realizar un depósito, conviene analizar cuál de las modalidades de Ahorro Voluntario se adapta mejor a tus objetivos financieros, necesidades de liquidez y horizonte de inversión.
### Fuentes de información
* Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR): Tipos de Ahorro Voluntario. ([Gobierno de México][2])
* Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR): Todo sobre el Ahorro Voluntario. ([Gobierno de México][1])
* Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR): Rendimientos de las Siefores. ([Gobierno de México][3])
**Palabras clave:** AFORE, ahorro, voluntario, retiro, pensión, CONSAR, inversión, rendimientos, Siefore, trabajadores, finanzas, patrimonio, jubilación, impuestos, ahorrovoluntario
[1]: https://www.gob.mx/consar/acciones-y-programas/todo-sobre-el-ahorro-voluntario-265969?utm_source=chatgpt.com “Todo sobre el Ahorro Voluntario”
[2]: https://www.gob.mx/consar/articulos/tipos-de-ahorro-voluntario?utm_source=chatgpt.com “Tipos de Ahorro Voluntario”
[3]: https://www.gob.mx/consar/articulos/rendimientos-siefore-basica-y-adicional?utm_source=chatgpt.com “Rendimientos Siefore Básica y Adicional”
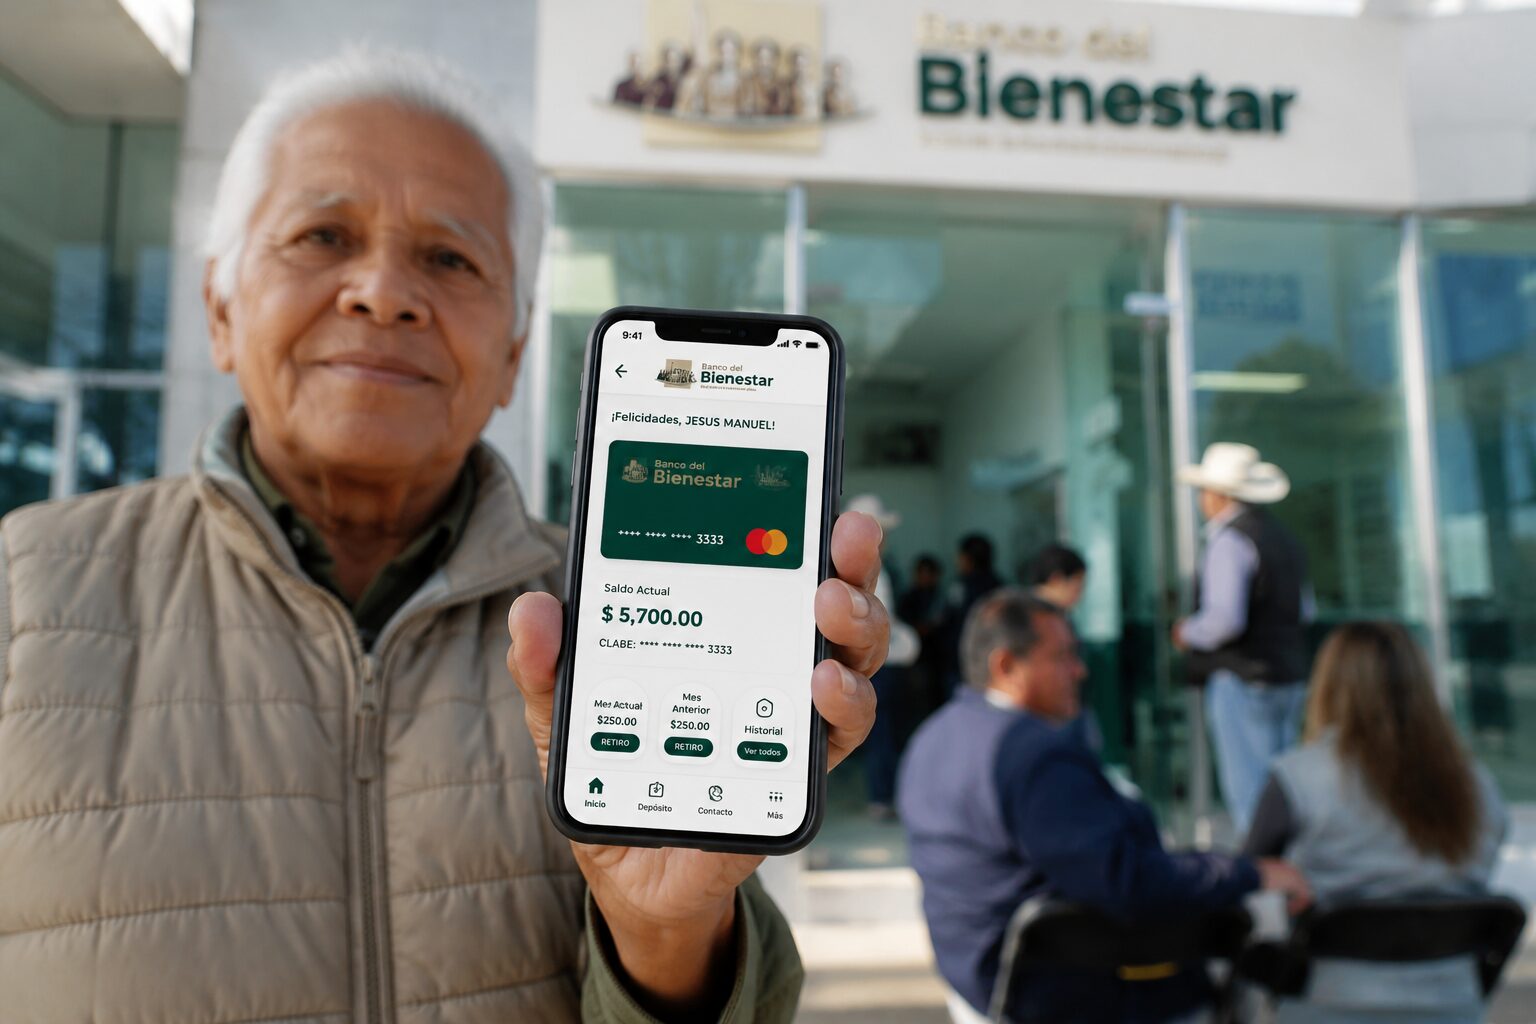
La digitalización de los servicios financieros en México continúa avanzando y ahora millones de beneficiarios de los Programas para el Bienestar cuentan con una herramienta que les permite consultar su saldo, revisar movimientos y monitorear depósitos directamente desde su teléfono móvil.