 webnoticiasconalejandramo_n77k9p
Suscríbete a nuestras noticias
Regístrate gratis y recibe nuestras nuevas publicaciones directamente en tu correo.
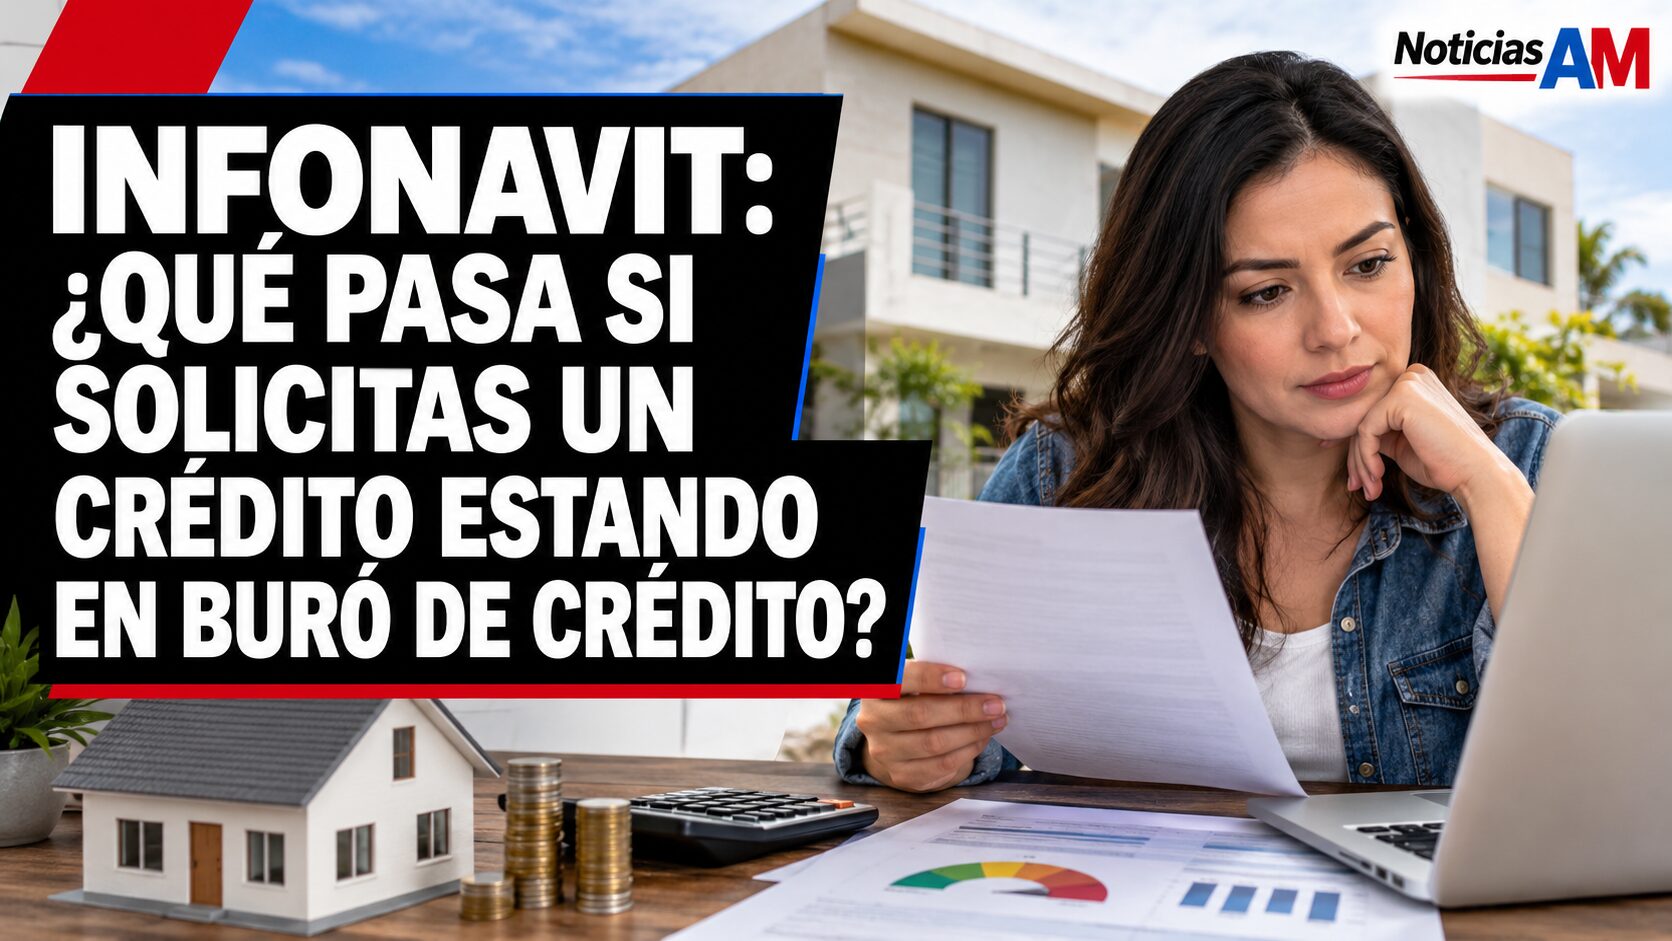
Si estás pensando en solicitar un crédito Infonavit, pero tienes deudas, atrasos o una calificación negativa en el Buró de Crédito, es posible que te preguntes si el Instituto puede rechazar tu trámite. La respuesta corta es que aparecer en Buró no significa, por sí solo, que perderás el derecho a pedir un financiamiento para comprar, construir o mejorar una vivienda.
El Infonavit explica que, desde 2025, la situación que tenga una persona en el Buró de Crédito no afecta el monto que el Instituto puede otorgarle. Esto significa que una mala calificación no debe interpretarse automáticamente como una negativa o como una reducción del crédito.
Sin embargo, existen diferencias importantes entre autorizar o no la consulta del historial, así como algunos casos excepcionales que sí pueden requerir una aclaración antes de continuar con el trámite.
¿Estar en Buró de Crédito impide solicitar un crédito Infonavit?
No necesariamente. Estar en el Buró de Crédito no es lo mismo que tener una deuda vencida o una mala calificación. En realidad, el Buró concentra información sobre los créditos que una persona tiene o ha tenido, incluyendo el comportamiento de pago.
Por ello, una persona puede aparecer en el Buró aunque pague puntualmente sus tarjetas, préstamos personales, créditos automotrices o financiamientos departamentales. El simple hecho de contar con un registro no representa una sanción.
De acuerdo con el Centro de Ayuda del Infonavit, desde 2025 la situación registrada en el historial crediticio no afecta el monto del crédito que el Instituto puede otorgar. Si la persona autoriza la consulta, puede recibir el 100 por ciento del monto máximo al que tenga derecho, independientemente de la calificación que aparezca en su historial.
¿Qué revisa el Infonavit cuando consulta el historial?
La consulta al Buró de Crédito forma parte de los procesos de originación del financiamiento. Su finalidad es que el Instituto cuente con información sobre la situación crediticia de la persona solicitante.
No obstante, el Infonavit señala que la calificación ordinaria del historial no determina por sí misma el monto del crédito. La cantidad disponible se consulta en Mi Cuenta Infonavit, dentro del apartado de precalificación y puntos, y depende de factores relacionados con la situación del derechohabiente.
Factores que debes considerar
- Contar con una relación laboral vigente, cuando el producto de crédito lo requiera.
- Tener saldo en la Subcuenta de Vivienda.
- Cumplir con las condiciones de precalificación que aparezcan en Mi Cuenta Infonavit.
- Contar con los registros y documentos necesarios para formalizar el financiamiento.
- No tener un crédito vigente con el Infonavit cuando el producto solicitado establezca esa condición.
- Autorizar la consulta al Buró de Crédito en los productos donde el Instituto la contempla como requisito.
El monto final también está relacionado con la capacidad de pago, el salario y las características del crédito elegido. Por esa razón, la consulta al historial no sustituye la precalificación ni garantiza que se otorgará el monto máximo.
¿Qué pasa si autorizas la consulta al Buró de Crédito?
Si autorizas la consulta, el Infonavit puede revisar tu información crediticia como parte del trámite. Según la información vigente del Instituto, la calificación que aparezca en el historial no reduce por sí sola el monto máximo de crédito.
En términos prácticos, autorizar la consulta permite que el trámite continúe con la información requerida. La persona puede consultar en Mi Cuenta Infonavit cuánto le corresponde y verificar los requisitos específicos de la opción elegida.
La autorización debe realizarse dentro del proceso correspondiente y únicamente por los canales oficiales. El Infonavit advierte que sus trámites son gratuitos, por lo que no debes entregar dinero a supuestos gestores que prometan borrar tu historial o garantizar la aprobación del crédito.
¿Qué ocurre si no autorizas la consulta?
La autorización de la consulta aparece como requisito en la información vigente de varios productos de crédito del Infonavit, incluido el financiamiento tradicional para comprar vivienda. Por ello, no autorizarla puede impedir que completes el trámite en la modalidad que elegiste o que el Instituto determine tu solicitud.
Esto es distinto a afirmar que una mala calificación provoca automáticamente el rechazo. El problema puede estar en la falta de autorización para realizar la consulta, no necesariamente en el contenido del historial.
Antes de iniciar el trámite, revisa en Mi Cuenta Infonavit la modalidad que te interesa y los requisitos que aparecen para tu caso. Las condiciones pueden variar entre un crédito para comprar vivienda, uno para remodelar, un esquema conjunto o un producto que involucre a una institución financiera.
¿Cuáles son los casos especiales que sí pueden requerir atención?
El Infonavit indica que únicamente revisa situaciones muy específicas relacionadas con registros por defunción, fraude o sobreendeudamiento extremo. Cuando se presenta alguno de estos casos, el Instituto puede pedir a la persona que contacte directamente al Buró de Crédito para aclarar o actualizar la información.
Esto significa que una persona podría tener que corregir un dato incorrecto antes de mantener los beneficios u oportunidades disponibles. Por ejemplo, si el historial atribuye un crédito a alguien que falleció, contiene información asociada con un posible fraude o muestra un nivel de endeudamiento extremo, el registro debe ser aclarado ante la sociedad de información crediticia.
Suscríbete a nuestras noticias
Regístrate gratis y recibe nuestras nuevas publicaciones directamente en tu correo.
La información consultada no establece que cualquier atraso, deuda pequeña o calificación baja sea considerado automáticamente como sobreendeudamiento extremo. Por eso, no es correcto asegurar que todas las personas con atrasos serán rechazadas.
¿Una deuda bancaria puede reducir el monto del crédito?
Con la información vigente publicada por el Infonavit, la situación ordinaria del historial crediticio no afecta el monto máximo del crédito del Instituto. Sin embargo, las deudas sí deben tomarse en cuenta dentro del presupuesto personal.
Aunque el Instituto determine un monto disponible, la persona solicitante debe evaluar si puede cubrir el descuento mensual junto con sus demás compromisos. Una tarjeta de crédito, un préstamo personal, un crédito automotriz, la renta, servicios y gastos familiares pueden disminuir el dinero disponible cada mes.
El propio Infonavit recomienda realizar un presupuesto familiar antes de contratar. El objetivo es conocer cuánto dinero queda después de cubrir los gastos habituales y evitar aceptar una mensualidad que ponga en riesgo la economía del hogar.
Antes de solicitar, revisa estos puntos
- Consulta tu precalificación en Mi Cuenta Infonavit.
- Identifica el monto de la mensualidad y el plazo del crédito.
- Suma tus pagos actuales de tarjetas, préstamos y otros financiamientos.
- Considera gastos de transporte, alimentación, servicios, educación y salud.
- Evita contratar una deuda adicional si tus ingresos ya están comprometidos.
- Verifica que el trámite se realice en canales oficiales y sin pagos a intermediarios.
¿Qué debes hacer si detectas un error en tu Buró?
Si encuentras un crédito que no reconoces, una deuda ya pagada que continúa reportándose o datos personales incorrectos, debes solicitar la aclaración ante el Buró de Crédito o ante la institución que reportó la información.
Conserva comprobantes de pago, cartas finiquito, estados de cuenta y cualquier documento que respalde tu reclamación. Si el Infonavit te solicita corregir o actualizar un registro específico, atiende esa indicación antes de continuar con la formalización.
No confíes en anuncios que prometen eliminar de inmediato cualquier registro negativo. La información del historial no debe modificarse mediante pagos a supuestos gestores y nadie puede garantizar la aprobación de un crédito Infonavit.
¿Cómo consultar si puedes solicitar un crédito?
El primer paso es ingresar a Mi Cuenta Infonavit y revisar la sección de precalificación y puntos. Ahí puedes conocer el monto estimado, las condiciones disponibles y los requisitos que correspondan a tu situación.
También puedes solicitar orientación a través de los canales oficiales del Instituto. Si necesitas acudir personalmente, agenda una cita en un Centro de Servicio Infonavit o comunícate a Infonatel mediante el número publicado por el organismo.
Recuerda que la precalificación no sustituye la aprobación ni la firma del contrato. El trámite debe concluir con la entrega de documentos, la revisión de la vivienda cuando corresponda y la formalización ante las instancias indicadas.
Conclusión: tener mala calificación no te deja fuera automáticamente
Solicitar un crédito Infonavit mientras tienes un registro en Buró de Crédito es posible. Desde 2025, el Instituto informa que la situación del historial no afecta por sí sola el monto máximo del financiamiento y que, al autorizar la consulta, puedes recibir el 100 por ciento del monto al que tengas derecho.
La principal recomendación es no confundir una mala calificación con los casos especiales de fraude, registros por defunción o sobreendeudamiento extremo. Si existe un error, debes aclararlo directamente con el Buró de Crédito o con la institución que reportó la información.
Antes de comprometerte, revisa tu precalificación, calcula tu capacidad real de pago y confirma los requisitos vigentes del producto que deseas contratar. La información definitiva será la que aparezca en los canales oficiales del Infonavit al momento de iniciar el trámite.
Preguntas frecuentes
¿Me pueden negar un crédito Infonavit por estar en Buró de Crédito?
No automáticamente. El Infonavit señala que, desde 2025, la situación ordinaria del historial crediticio no afecta por sí sola el monto máximo del crédito. Sin embargo, debes cumplir los demás requisitos y atender casos especiales como fraude, registros por defunción o sobreendeudamiento extremo.
¿Qué pasa si no autorizo que Infonavit consulte mi Buró de Crédito?
La autorización aparece como requisito en la información vigente de varios productos, incluido el crédito tradicional para comprar vivienda. No autorizar la consulta puede impedir que continúes el trámite en la modalidad elegida.
¿Cómo puedo saber cuánto crédito me presta Infonavit?
Debes ingresar a Mi Cuenta Infonavit y consultar la sección de precalificación y puntos. Ahí aparecerán el monto estimado, las condiciones y los requisitos aplicables a tu situación.
Fuentes consultadas
- Infonavit, Centro de Ayuda para derechohabientes — Confirma que desde 2025 la situación en Buró de Crédito no afecta el monto del crédito y que existen casos específicos relacionados con fraude, defunción o sobreendeudamiento extremo.
- Infonavit, créditos para comprar vivienda — Verifica que autorizar la consulta al Buró de Crédito forma parte de los requisitos publicados para diversos productos de crédito y que la precalificación se consulta en Mi Cuenta Infonavit.
- Infonavit, opciones de crédito para remodelar — Muestra que la autorización de la consulta al Buró también aparece entre los requisitos de una opción de crédito para remodelar vivienda.
Grid
Aguinaldo para pensionados 2026: quiénes lo reciben y cuándo se paga en IMSS e ISSSTE
¿Infonavit deposita 2.9 millones de pesos a adultos mayores? Requisitos y lo que se sabe en octubre de 2026
Claudia Sheinbaum: quiénes pueden recibir $6,400 de forma automática al cumplir 65 años
Pensión del Bienestar 2026: estas son las 5 acciones que sí pueden provocar retención, suspensión o baja
¿Quiénes pueden recibir el Fondo de Pensiones para el Bienestar en 2026?
¡Antes del quinto pago! Así consultas el saldo de tu tarjeta Mujeres con Bienestar desde el celular
Related posts:
Suscríbete a nuestras noticias
Regístrate gratis y recibe nuestras nuevas publicaciones directamente en tu correo.